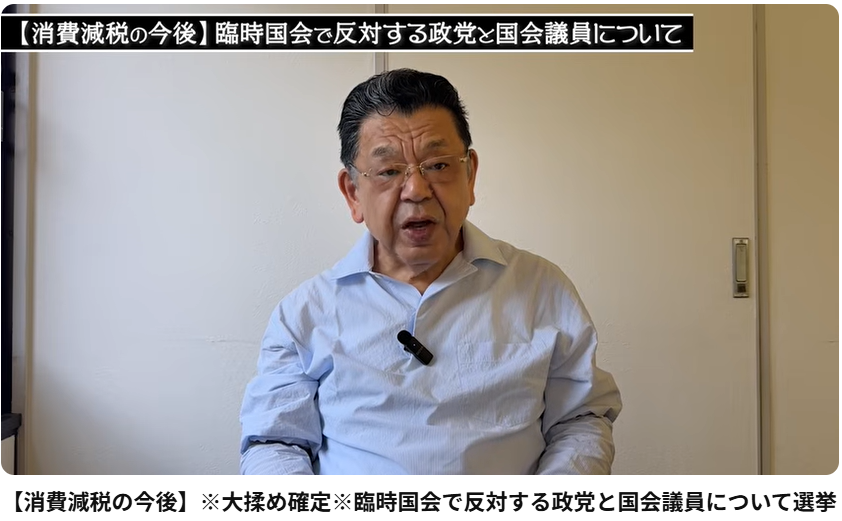
【消費減税の今後】※大揉め確定※臨時国会で反対する政党と国会議員について選挙公約から検証しました(須田慎一郎のただいま取材中)
この動画では、ジャーナリストの須田慎一郎氏が、先の衆議院選挙における各政党の消費税減税への公約を分析し、秋の臨時国会での法案審議の行方を解説しています。(0:00-0:31)
各党の消費税減税に関する主張
選挙時の各党の公約は以下の通りです。
- 自民党・日本維新の会: 飲食料品の消費税2年間0%化に向けた検討を加速。維新は実行を強く主張しています。(0:34-1:36)
- 中道改革連合: 飲食料品の消費税を恒久的に0%にすることを目指します。(1:41-2:05)
- 国民民主党: 賃金上昇が安定するまで一律5%へ減税し、インボイス制度を廃止します。(2:41-3:07)
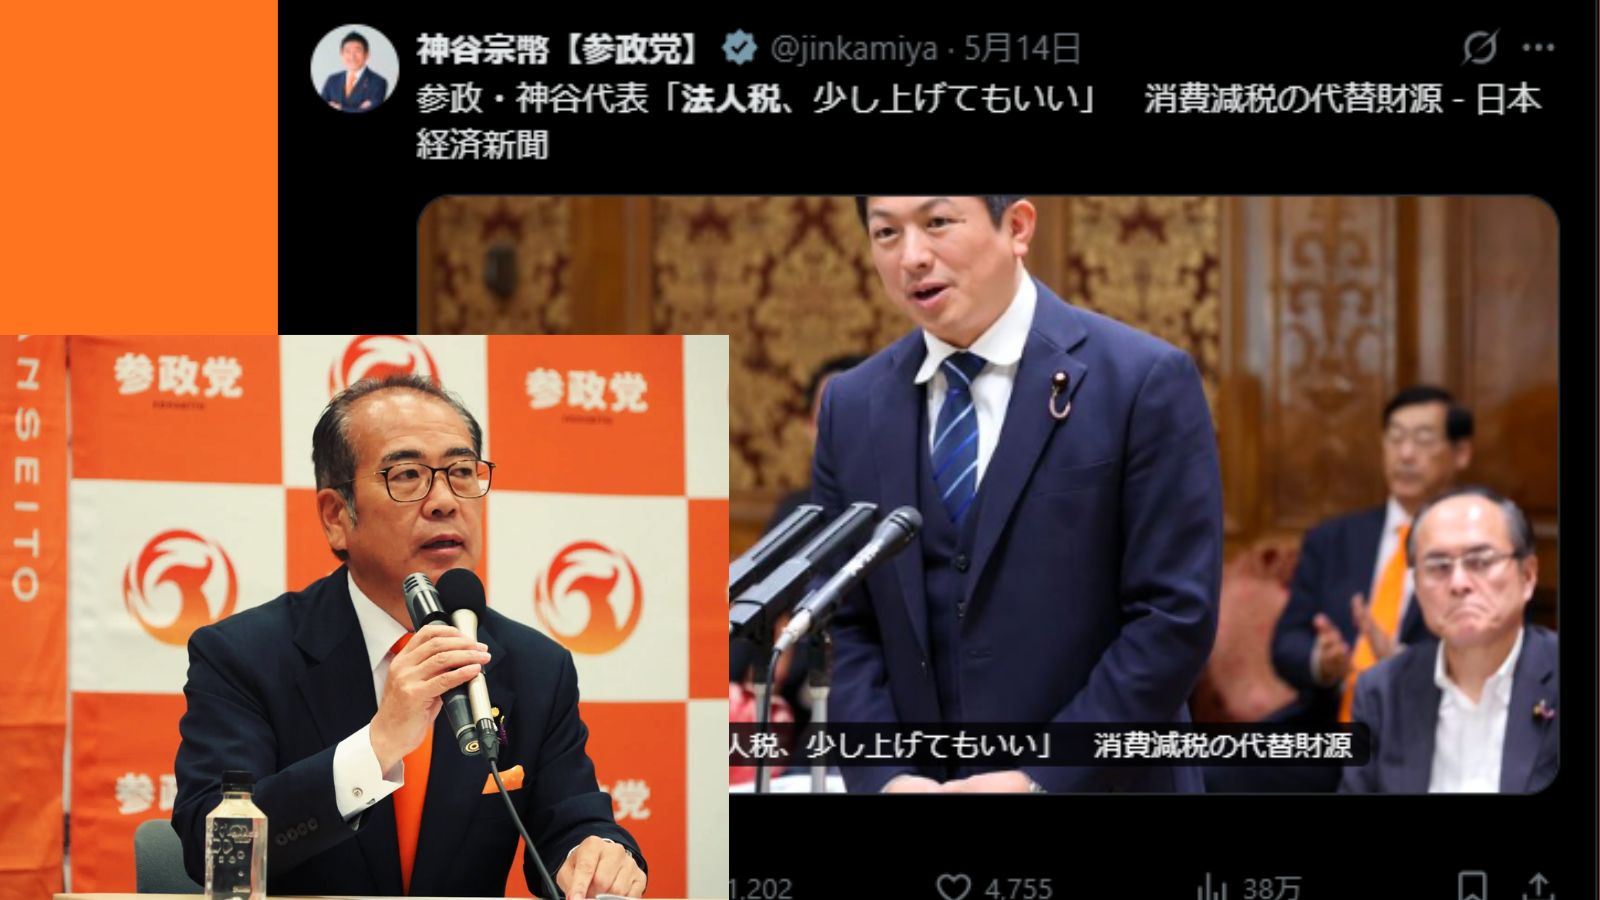
- 参政党: 消費税の段階的な廃止を主張しており、その財源として法人税の引き上げを挙げています。(3:26-3:36)
- 共産党・れいわ新選組: 直ちに5%への減税または廃止を掲げ、大企業や富裕層への課税強化を財源とします。(3:37-4:03)
国会審議の焦点
与党は衆議院で過半数を確保していますが、参議院では少数派であり、法案成立には野党の協力が必要です。(4:31-4:46)
須田氏は、政府が特例公債に頼らない財源確保に自信を見せている点に触れ、財源の具体像が明らかになるにつれ、野党の反対理由が問われることになると指摘しています。(6:47-8:24)
今後は、反対のための反対に終始する野党に対し、国民から厳しい視線が向けられる可能性があると分析しています。(9:10-10:22)
【詳細】法案は成立するのか?
須田氏の解説によると、与党は参議院で過半数に届かない少数与党であるため、法案成立には野党の協力が不可欠であり、ハードルがある状況です。(4:31-4:46)
しかし、必ずしも成立が困難で「劣勢」であるとは言い切れません。その理由は以下の通りです。
- 過去の先例: 先の特別国会において、福祉関連法案の際には「チームみらい」や無所属議員の賛同を得て成立させており、今回も同様の枠組みで賛成勢力を確保できる可能性があります。(5:02-5:17, 5:42-5:47)
- 財源確保の展望: 政府は特例公債(赤字国債)に頼らない財源確保に自信を示しており、予算編成が進む中でその具体案が示されれば、反対する野党の論理が崩れ、世論の反発を招く可能性があると指摘しています。(6:47-8:24, 9:53-10:05)
結論として、野党の協力取り付けや財源の説得力次第では成立の可能性があり、与党が一方的に劣勢という構図ではないと解説しています。(10:05-10:22)
【詳細】飲食料品の消費税減税に賛成する可能性のある野党は?
動画の解説によると、秋の臨時国会で消費税減税(飲食料品の実質0%化など)に関連して、与党が過半数に届かない参議院において賛成する可能性がある政党として、須田氏は日本保守党を挙げています。(5:26-5:39)
その理由として、先に行われた特別国会の終盤において、福祉関連法案の成立に協力した「チームみらい」や無所属議員のような立場で、今回も賛成に回ることで政権運営にとって大きなプラス要因になると推測しているためです。(5:02-5:17, 5:42-5:47)
【詳細】参政党の主張
動画内において、須田氏が紹介する参政党の消費税減税に関する主張は以下の通りです。
- 段階的廃止の提言: 消費税をいきなりなくすのではなく、段階的に廃止していくという方針を掲げています。(3:26-3:27)
- 財源の確保策: そのための財源として、法人税の10%増税を行うべきであると主張しています。(3:27-3:30)

【独自】安藤裕氏の変節と神谷宗幣氏の影
安藤裕氏が参政党に所属する前(特に「新党くにもり」共同代表時代や、それ以前の自民党「日本の未来を考える勉強会」時代)に主張していた内容は、現代貨幣理論(MMT)の核心部分と強く重なるものでした。
かつての具体的な主張内容
安藤氏は自民党時代から一貫して以下のような主張を展開していました:
- 「政府の赤字はみんなの黒字」
政府が財政赤字を出すことで民間部門(国民)に通貨が供給され、国民が黒字になる、という部門間収支の考え方を繰り返し強調。これをスローガンにした政治団体「赤字黒字」を立ち上げ、動画やインタビューでも多用しています。 - 通貨発行権の存在
日本政府は自国通貨(円)を発行できるため、自国通貨建ての国債で財政破綻することはない、という点を強調。財務省の「財政破綻論」を批判し、プライマリーバランス(PB)黒字化目標の撤廃・凍結を求めていました。 - 積極財政・消費税減税・廃止
緊縮財政を「国民貧困化政策」と位置づけ、コロナ禍では100兆円規模の補正予算や粗利補償、消費税ゼロを提言。税は「財源」ではなく、通貨需要を作る手段だと説明。
これらの内容は、MMTの基本的な枠組み(自国通貨発行政府には財源制約がなく、制約はインフレである/政府赤字=民間黒字/税は財源ではなくインフレ抑制や需要調整の手段、など)とほぼ一致します。
MMTを直接扱った実績
- 2019年頃(自民党時代)、公式サイトやYouTubeで「現代貨幣理論とは何か」を解説する記事・動画を公開。貨幣の本質を「負債」と捉え、政府赤字の必要性を説明する内容でした。
- 「よくわかるMMT解説」などのシリーズ動画を投稿し、批判に答える形でMMTを擁護・普及する活動もしていました。
- 2022年の新党くにもり共同代表就任時のインタビューでも、「政府の赤字はみんなの黒字」を中核に据え、積極財政を訴えていました。
「くにもり」時代(2022〜2024年頃)も、この路線を継続しています。
安藤裕氏は参政党移籍後に変節
安藤裕氏が現在主張している「消費税廃止(または減税)の財源として法人税を増税する」という考え方は、純粋なMMT(現代貨幣理論)の論理と相反します。
また最近の安藤氏は「私はMMTではない」と否定する発言をしており、法人税増税案を「財源心配派への対案」として位置づけています。
しかし、参政党以前の主張の中核は、明確にMMT的な貨幣観・財政観に基づいていました。
本人が「MMT論者」と自称していなかったとしても、内容面ではMMTの影響を強く受け、それを積極的に広めていたと言えるでしょう。要するに、くにもり時代の主張は実質的にMMTの主張と重なるものが中心でした。
以下に、ポイントを整理してまとめます。
1. MMTの基本的な考え方
MMTでは、自国通貨を発行できる政府(日本のような国)について
- 政府支出に「事前の財源(税収)」は必要ない。
- 政府が支出すれば民間に通貨が供給され、政府の赤字=民間の黒字になる。
- 制約となるのは「税収不足」ではなく、実体経済の供給能力とインフレのみ。
- 税金の主な役割は「通貨への需要を作り出す」「インフレを抑制する」「所得再分配をする」などであり、「支出のための財源を確保する」ことではない。
したがって、消費税を廃止・減税する場合も、「代わりに法人税を上げて財源を確保しなければならない」という発想自体が不要です。必要なら国債発行(通貨供給)で対応し、インフレが問題になればその時に税や他の手段で調整すればよい、というのがMMTの立場です。
2. 安藤氏の現在の主張
安藤氏は消費税を「赤字企業にも課され、賃上げを妨害する欠陥税制」として廃止を強く求めています。そのうえで、
- 「財源が心配だと言うなら、法人税を10%程度引き上げて統合すればよい」
- 「法人税なら利益ベースなので、賃上げすれば税負担が減る(賃上げを妨害しない)」
- 「別に法人税を上げなくても、輸出還付金の廃止などで税収は上がる可能性がある」
と述べています。これは「財源心配派への対案・現実的な落とし所」として提示されているもので、本人は最近「私はMMTではない」と距離を置いています。
3. どこが相反するのか
- 「財源確保のために法人税増税」というフレーミング自体が、MMTの「財源制約はない」という核心と矛盾します。
- MMT的に一貫させるなら、「消費税廃止による需要拡大や中小企業支援を優先し、必要に応じて国債で賄い、インフレを監視する」という議論になるはずです。
- 法人税増税を「セット」で提案すると、結果として「減税と増税の入れ替え」になり、全体の財政拡張効果が弱まる可能性があります。これは「積極財政を優先する」MMT的立場からは後退に見えます。
4. 安藤氏の立場の特徴
安藤氏は以前(自民党・くにもり時代)から「政府の赤字はみんなの黒字」「通貨発行権」「PB目標批判」など、MMTと重なる主張を積極的に展開していました。しかし現在は、税理士としての実務的視点(消費税の構造的欠陥の是正、利益ベース課税への一本化)を前面に出し、「純粋なMMT論者」ではなく「現実的な税制改革論者」としての側面を強めています。
まとめ

現在の「消費税廃止の財源として法人税増税」という主張は、MMTの論理と明確に相反します。MMTであれば「財源確保のための増税」は不要であり、インフレ制約を議論すべきだからです。
安藤氏の提案は、消費税の欠陥を直す実務的な税制改革としては一貫していますが、以前のMMT寄りの積極財政論からは大きく変節しました。
これは神谷宗幣氏の影響である可能性が考えられます。
これ法人税だけが切り抜かれてますが、
— 神谷宗幣【参政党】 (@jinkamiya) May 14, 2026
基本的には
減税による経済成長で税収は増えるし、
日本版ドージなどでコストカットをやり、
教育国債などを発行していけばいい
と言ってます。
ただ、市場が気になる!財源がー!
という人がいるから… https://t.co/gTbMj0nt6d
すごいいい感じで切り取り動画作っていただきました。消費税を廃止して法人税を10%上げた場合にはこうなる❗️ぜひご覧ください‼️#消費税は正しく減税 https://t.co/wl4LU6jQqO
— あんどう裕(ひろし) 参政党参議院議員・税理士 (@andouhiroshi) August 12, 2026
最近参政党の安藤議員が消費税廃止、法人税10%増税を言い始めたみたいですが、まだその意味をよく理解していないように感じます。… pic.twitter.com/BJkob8eXYP
— 東京子育て酵母 (@cosodatelabo) August 14, 2026

ネットの反応
- 自民党参議院議員に裏切者が出るんじゃないかな。 それはそれで離党勧告の理由になるよね。
- 税は財源ではない。 どこまで行っても情弱は治らないな
- 検討を加速って詐欺師の岸田文雄の決まり文句ですやん。。
- 減税に反対する議員は何のために国会議員になったのか?
- 消費税率を上げようと企む連中に思い出して欲しい事がある。 税率の高い国々の殆は、食品の税率がゼロまたは非常に低いという事。
- 臨時国会おおもめで食品消費税減税成立危なくなったら、即解散で国民に信を問え、圧勝間違いなし、野党消滅!!
- 何を揉めてるんや。血税国会、国民犠牲政治ばっかりして何や!
本当は財務省の手先かなと。
— 渡瀬裕哉 (@yuyawatase) August 19, 2026
自民党時代から昔から嘘ばかりついて仕方がないなと。
「まだ間に合う!」と言ってますが、素人を騙すのも良い加減にした方が良いです。自民党時代のガス抜き要員仕草をまだ続けているなんて呆れますね。… https://t.co/QAprBOCShc
飲食店がバタバタ潰れる?
— りょうすけ (@okko528) August 3, 2026
食料品1%・店内10%で税率差が広がるのは事実。
原則課税の店は、
仕入価格が下がらなければ納税額が増えるリスクあり。
簡易課税(みなし仕入れ率60%)を選んでいる飲食店は、実際の仕入税率に関係なく計算されるのでほぼ影響なし
多くの中小飲食店が簡易課税を使っている… https://t.co/e95fQi9J6I
食品1%だと事前に値上げするというなら、一律減税の場合は事前に値上げしないんでしょうか?
— きりり🌕(気まぐれ🙇) (@lilikiliko2010) August 19, 2026
今までデマばかり流してきたから、デマを流すことに抵抗感ないんだろうなと。 https://t.co/kavyLXF6I8 pic.twitter.com/fDgI5ZvVLC
— 渡瀬裕哉 (@yuyawatase) August 20, 2026
大問題かと。
— スッス (@jazzsaxplayer) August 19, 2026
551さんが姑息な企業だと
誤認しますよね😥
食料品減税を反対した西田昌司を「反高市」に使う参政党。
— hirokuma (@hirokumach) August 19, 2026
どちらも終わっている。 https://t.co/1G2QHYbyny
ウナギ安藤の法人税10%増税は、神谷尊師に言わされてるんだろうなぁ。で、尊師の背後には誰がいるのか……
— 🇯🇵龍英樹 (@T0K0TaChi) August 20, 2026
信者は"バックはいない"と言うけれど、一つ一つの事柄を繋げれば見えて来るんだけどね。 https://t.co/3qQj5DM8ee
不倫相手とコンビを組んでM-1予選出場って、何をやりたかったのか気になる。
— T5008325 (@t5008325) August 23, 2026

コメント